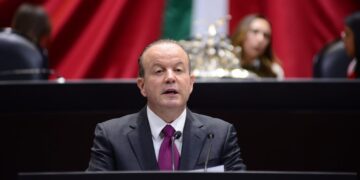
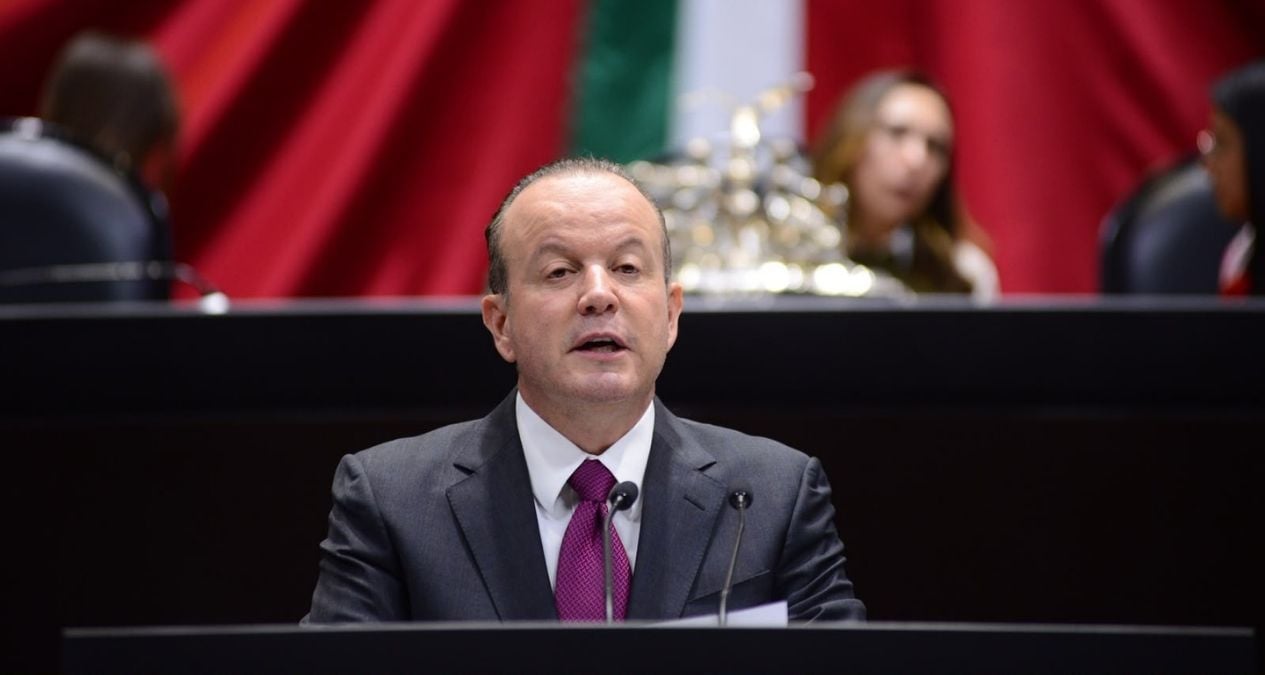
Las modificaciones propuestas al Impuesto sobre la Renta buscan ofrecer mayores facilidades a pequeños contribuyentes y estimular nuevas inversiones. El diputado federal Carlos Canturosas Villarreal respaldó en tribuna el dictamen de la reforma al ISR 2027 incluido dentro del Paquete Económico 2027. La propuesta modifica diversas disposiciones de la Ley del Impuesto sobre la Renta y contempla cambios dirigidos a distintos sectores económicos.
Entre sus principales puntos aparece la ampliación del Régimen Simplificado de Confianza, conocido como RESICO. Con este ajuste, más comerciantes, profesionistas independientes, emprendedores y pequeños negocios podrían incorporarse a un esquema tributario simplificado. Las tasas de ISR para quienes formen parte de este régimen se mantendrían entre 1% y 2.5%.
La reforma al ISR 2027 contempla facilidades fiscales, inversión y apoyo productivo
Para personas físicas con actividades empresariales, profesionales o de arrendamiento, el límite anual pasaría de 3.5 a 5 millones de pesos. En personas morales, el tope para ingresar al régimen aumentaría de 35 a 50 millones de pesos al año en la reforma al ISR 2027. Además, estas empresas podrían elegir este modelo fiscal cuando resulte adecuado para el desarrollo de sus actividades.
El dictamen también incorpora cambios para productores agrícolas, ganaderos, silvícolas y pesqueros. El monto anual de ingresos exentos del ISR aumentaría de 900 mil a un millón de pesos, siempre que cumplan los requisitos correspondientes. La intención es preservar los ingresos de quienes participan en el sector primario y favorecer la continuidad de sus actividades productivas.
“Queremos un sistema fiscal que facilite el cumplimiento a quienes generan empleos y sostienen pequeños negocios, que dé oportunidades a los productores del campo y que, al mismo tiempo, cierre espacios a las prácticas que reducen indebidamente la contribución de algunas empresas”, expresó Canturosas Villarreal.
Otro apartado del dictamen de la reforma al ISR 2027 busca reforzar las medidas contra la elusión fiscal y evitar deducciones improcedentes o pérdidas fiscales creadas artificialmente. Estas disposiciones no eliminarían las deducciones legales ni desconocerían las pérdidas reales registradas por las empresas. Los datos incluidos en la iniciativa señalan que, durante 2025, 524 mil empresas declararon haber obtenido ingresos.
De ese total, 318 mil compañías no reportaron ISR a su cargo. Por otra parte, 206 mil empresas sí realizaron pagos por este impuesto. De ellas, siete de cada diez aportaron proporcionalmente menos que el referente del antiguo Régimen de Pequeños Contribuyentes. Ese esquema consideraba una tasa del 2.5%.
Los cambios buscan facilitar obligaciones fiscales y fortalecer la actividad económica nacional
Canturosas Villarreal también destacó los estímulos de la reforma al ISR 2027 incluidos para promover la modernización empresarial y favorecer nuevas inversiones. Uno de ellos establece una deducción acelerada para inversiones de hasta 3 millones de pesos anuales. El beneficio podría llegar al 100% para computadoras y servidores. En maquinaria, transporte y equipo de oficina, la deducción alcanzaría 50%.
Para proyectos relacionados con innovación y desarrollo tecnológico, el porcentaje contemplado sería de 70%. La reforma también propone incorporar a la ley los estímulos fiscales del Plan México y los Polos de Desarrollo para el Bienestar. Estos mecanismos contemplan deducciones de hasta 100% en activos fijos. Asimismo, establecen beneficios adicionales de 25% por capacitación e innovación, además de créditos fiscales para fomentar nuevas inversiones.
El legislador señaló que los ajustes de la reforma al ISR 2027 pretenden equilibrar las facilidades para contribuyentes con menor capacidad económica y el fortalecimiento de la recaudación. También buscan establecer mayores controles contra prácticas fiscales indebidas sin frenar la actividad productiva.
“No se trata de incrementar las tasas generales del Impuesto sobre la Renta ni de asfixiar la actividad productiva; se trata de lograr justicia tributaria, donde el dinamismo económico formal y la protección de los ingresos de la nación convivan en equilibrio”, concluyó el diputado federal.