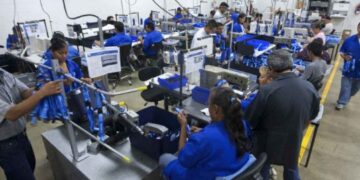


La Suprema Corte de Justicia de la Nación (SCJN), retiró de su agenda un proyecto que buscaba respaldar la postura del SAT respecto al cobro de miles de millones de pesos a maquiladoras por IVA no retenido en importaciones.
El proyecto, elaborado por la ministra Yasmín Esquivel, proponía emitir jurisprudencia favorable al criterio del SAT, con lo que se estimaba un cobro de 44 mil millones de pesos por operaciones realizadas entre 2019 y 2023.
“El adquirente residente en México, por una parte, debe pagar el impuesto por la importación definitiva de las mercancías como sujeto pasivo o causante y, por otra, debe enterar el impuesto por enajenación causado por el residente en el extranjero, en su calidad de retenedor”, señala el documento.
Aunque estaba previsto para analizarse este jueves dentro de la contradicción de tesis 8/2025, la discusión ya no aparece en la lista de sesiones ni para esta ni para la próxima semana. El cambio se dio tras la decisión de la Corte de sesionar en su sede alterna de la colonia Guadalupe Inn, como medida preventiva por las protestas del 2 de octubre.
SCJN aplaza debate sobre doble IVA a maquiladoras; envía SAT amicus curiae
Por su parte, el SAT había enviado previamente un escrito de amicus curiae a la ministra Esquivel; aunque su contenido se mantiene reservado. Expertos advierten que, de aprobarse, la jurisprudencia podría ser interpretada por EU y Canadá como una barrera no arancelaria, lo que complicaría las negociaciones comerciales en curso.
Este expediente —busca únicamente— definir la interpretación correcta de la regla fiscal del SAT, incluida en las misceláneas fiscales recientes, sin abordar su constitucionalidad.
La discusión sobre este tema —ya había sido pospuesta con anterioridad— durante el mes de febrero por petición de la ministra Lenia Batres, debido a la relevancia económica del caso. Ahora, bastará mayoría simple de cinco ministros para aprobar la jurisprudencia, que sería aplicable a todos los juicios pendientes.
El Programa IMMEX, vigente desde el año 2006, permite a las maquiladoras importar insumos temporalmente con beneficios fiscales, siempre que se destinen a productos de exportación. Las empresas señalan que el SAT pretende un doble cobro: uno al importar los insumos y otro al comprarlos a proveedores sin establecimiento en México.