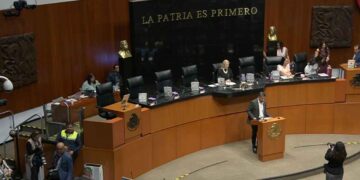

La mayoría oficialista en el Senado aprobó la Ley para el Fomento de la Inversión en Infraestructura Estratégica para el Desarrollo con Bienestar y también avaló reformas al Código Fiscal de la Federación.
Primero, el Pleno discutió la nueva ley sobre inversión en infraestructura. La propuesta fue aprobada con 84 votos a favor y 28 en contra.
Esta reforma regula mecanismos de inversión para impulsar y ejecutar proyectos de infraestructura pública estratégica. El objetivo, según el dictamen, es contribuir al desarrollo nacional mediante la participación de los sectores público, privado y social, con un enfoque de fortalecimiento de la soberanía nacional.
Además, establece que la Secretaría de Hacienda y Crédito Público (SHCP) será la encargada de emitir los lineamientos. Esos criterios definirán requisitos, límites de recursos, origen del financiamiento, indicadores de desempeño, temporalidad y otros elementos. Con el fin de determinar qué proyectos podrán entrar en estos mecanismos de inversión. Avala Senado Ley de Infraestructura y reformas al Código Fiscal.
La ley también señala que, para respaldar proyectos de desarrollo con bienestar, la SHCP podrá crear o apoyarse en Vehículos de Propósito Específico. La idea es facilitar una coordinación más efectiva con los sectores privado y social.
Sin embargo, uno de los puntos que más debate generó fue el artículo 85. Ahí se establece que la SHCP podrá autorizar, por excepción, que dependencias y entidades convoquen o inicien procedimientos de contratación aun sin contar con suficiencia presupuestaria.
Avala Senado Ley de Infraestructura y reformas al Código Fiscal; oposición advierte riesgos en la reforma
Desde la oposición, legisladores del PRI y del PAN expresaron preocupaciones por los posibles efectos de la ley.
El senador del PRI, Rolando Rodrigo Zapata Bello, —sostuvo— que la propuesta no asegura los beneficios que plantea y, en cambio, abre la puerta a riesgos importantes. Entre ellos, mencionó problemas de transparencia y disciplina fiscal.
“Porque la iniciativa redefine el gasto público y permite ocultar obligaciones financieras. La deuda generada a través de los vehículos de propósito específico y los esquemas de participación mixta, pueden registrarse únicamente como pasivos contingentes, obligaciones potenciales que podrían reflejarse en deuda futura, sin reflejarse plenamente en indicadores como los requerimientos financieros del sector público. Esto debilita la transparencia fiscal y traslada costos al futuro.
Detallando, que:
“Porque se debilita la disciplina fiscal: El artículo 35 Bis permite iniciar procesos de contratación sin suficiencia presupuestaria, generando incertidumbre en el fallo o facilitando ajustes posteriores y acumulando pasivos contingentes”.
En el mismo sentido, la senadora del PAN, Gina Gerardina Campuzano, cuestionó el contenido del artículo 35 Bis, que permite iniciar procedimientos de contratación sin tener suficiencia presupuestaria.
“Ahí está el primer foco rojo. En el artículo 35 Bis de esta Ley Federal de Presupuesto y Responsabilidad Hacendaria. Pongamos un ejemplo: Primero. Compromete la obra y luego ven cómo la pagan. Eso en una casa sería como apartar una vivienda sin saber si alcanza para la mensualidad”, explicó.
Aprueban reforma al Código Fiscal de la Federación
A su vez, —en la misma sesión—, el Senado también aprobó la reforma al Código Fiscal de la Federación. La votación fue de 95 votos a favor, cero en contra y 12 abstenciones.
El cambio establece la libre elección de la persona contribuyente entre las distintas modalidades de garantía del interés fiscal.
Con esta reforma, se elimina la obligación de seguir un orden forzoso entre las formas de garantía. También desaparece el deber de que las personas contribuyentes acrediten su capacidad económica para garantizar el interés fiscal.
Además, se precisa que los procedimientos de garantía del interés fiscal iniciados entre el 1 de enero de 2026 y la entrada en vigor del decreto podrán sujetarse al nuevo texto reformado. Para ello, la persona contribuyente deberá solicitarlo expresamente ante la autoridad exactora dentro de los treinta días naturales siguientes a la entrada en vigor del decreto.